壹、 前言
新加坡政府近年積極以各面向政策振興新加坡資本市場,除了實際引導、投入資金進入新加坡股市外,亦藉由降低公司上市成本、提供稅務誘因等各面向政策鼓勵企業於新加坡交易所(下稱SGX)上市。
本文將介紹SGX發行市場概況,並彙整自2019年來推出之各項鼓勵企業於SGX上市政策,最後聚焦SGX於2026年6月正式推出之環球上市板(Global Listing Board),冀以作為我國未來市場發展參考。
貳、 SGX發行市場概覽
一、上市板塊
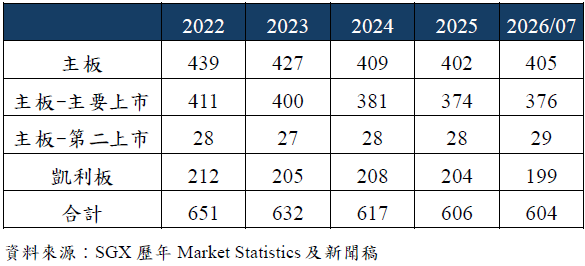
於2026年6月環球上市板推出之前,SGX發行市場分為主板(MainBoard)及凱利板(Catalist)兩個上市板塊。主板主要面向較為大型且成熟之企業,凱利板則以成長型企業為主要延攬上市之對象。凱利板未設定如主板般之財務量化上市要求,而是藉保薦人制度篩選於凱利板上市之公司。根據SGX每月發布之市場統計報告,截至2026年7月底,主板共計有405檔上市證券,凱利板則計有199檔上市證券。(詳表1[1])
除了以SGX為主要上市地之企業外,企業若已於其他交易所掛牌,亦可申請於SGX主板第二上市,凱利板則未允許第二上市。自2022年以來SGX主板第二上市證券檔數穩定維持於近30檔之數量。目前第二上市之公司之主要上市地分布,東亞計有19家、歐洲5家、北美4家、大洋洲1家其中。
[1] 於SGX之分類下現貨權益證券涵蓋普通股、REITs、及商業信託,不包含 ETF、公司權證、DLC及Structured Warrants。
二、本國與外國上市公司
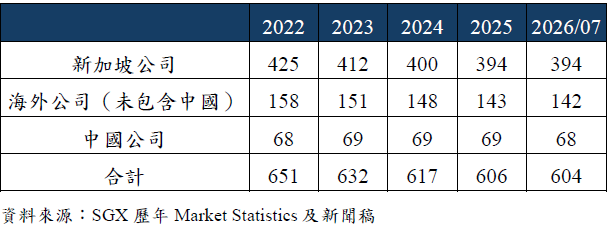
新加坡上市之外國公司佔有相當比例,截至2026年7月底,外國公司數量占整體上市公司數量比重逾3成,其中以中國公司為主,數量達68家,約占整體掛牌公司數11%,反映中國亦為SGX重要之掛牌案件來源。(詳表2)
[2] 涵蓋普通股、REITs、及商業信託。
三、小結
整體而言,SGX上市證券目前約600多檔,主板上市約占7成,瞄準成長型公司之凱利板則占約3成。除了本國公司外,外國公司亦為SGX重要上市來源,數量比重約占3成,另SGX主板之第二上市家數則接近30家。
參、 SGX上市案分析
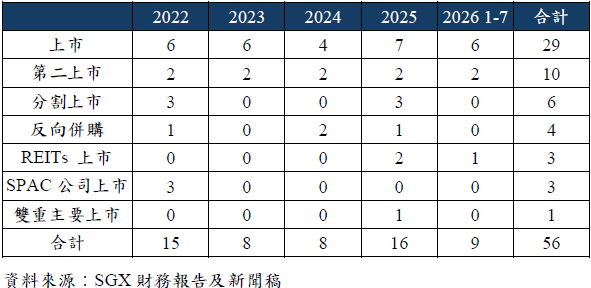
SGX近兩年新上市案件數量攀升,根據SGX發布之財務報告及新聞稿統計,現貨權益證券新上市數量,2025年為16件,2026年截至7月為9件,相較於2023及2024年之8件,案件數量成長明顯。
一、上市案類型
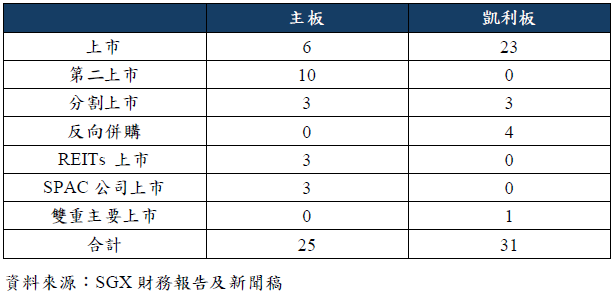
分析自2022年以來SGX的56件新上市案件,以一般上市案件為大宗,計29件。
其次為第二上市,計10件,SGX第二上市之持續上市要求,主要依循其主要上市交易所規範,可減輕第二上市公司在新加坡之相關合規成本負擔。2022年至2026年7月,SGX每年皆有2件第二上市案,第二上市公司的主要上市地集中於香港交易所,計有5件,其他主要上市地則涵蓋紐約證券交易所、Nasdaq及馬來西亞交易所等。
重組類型之分割上市及反向併購案亦有10件,根據SGX規則,反向併購係指上市公司之資產收購會使上市公司之控制權發生改變之情形,若發生反向併購,新增之業務及交易完成後之集團須符合上市量化要求等相關規定;分割上市案件則為既有上市公司分拆業務再行上市。
其餘上市案類別,尚涵蓋REITs上市、SPAC公司上市及雙重主要上市,雙重主要上市公司由於在雙邊交易所皆為主要上市,因此必須遵守兩邊交易所之規範。
2025及2026年除一般上市案件數提升外,其他樣態之上市案件包括第二上市、分割上市及反向併購亦推升了SGX證券上市之案件數量。(詳表3)
二、上市案分布板塊
以證券之上市板塊之角度切入,2022年起之上市案件數,凱利板之上市案件數量高於主板,且一般上市案集中於凱利板的情況更為明顯,29件中即有23件於凱利板上市,顯示凱利板為SGX發行市場提供重要成長動能。另反向併購上市案亦皆發生於凱利板,可能與該板塊上市條件較有彈性有關。
主板之新上市案主要來源則為第二上市案,根據SGX上市相關規則,公司第二上市、REITs上市及SPAC上市皆僅限於主板。(詳表4)
三、小結
整體而言,新加坡上市案類型多元,除一般上市案,第二上市、重組類型之上市案亦為重要案源。以上市板塊分析,凱利板新上市案已大幅超越主板,主板則以第二上市公司為主要新上市案類型。
肆、 新加坡強化資本市場發行面政策
一、政策概述
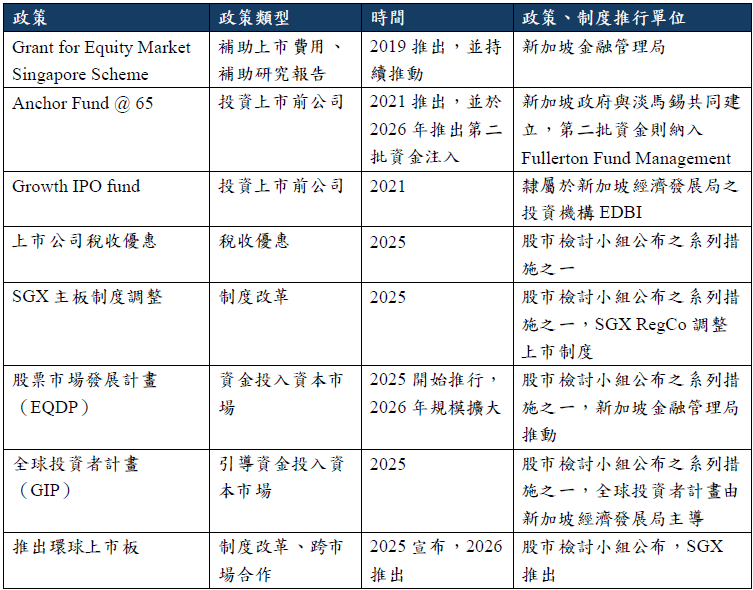
新加坡政府持續推出各項促進SGX發行市場成長之政策,自2019年起針對企業上市費用及金融機構發布研究報告,提供資金補助。2021年與淡馬錫推出共同基金投入上市前公司,新加坡金融管理局(Monetary Authority of Singapore)更於2024年成立股市檢討小組(Equities Market Review Group),主要目的為提出振興資本市場發展之相關建議,小組成員涵蓋政府及民間單位。
該小組已於2025年提出系列政策措施,且已由各相關單位落實政策執行,政策內容涵蓋上市公司稅收優惠、上市制度調整、以及實際投入並引導資金進入資本市場,專責小組之成立及持續推出之相關振興政策反映新加坡政府加強當地資本市場發展之決心。
二、政策類型與實施內容
新加坡強化資本市場發行面政策,大致可區分為實際投資未上市公司、降低上市成本及增加上市誘因、吸引資金投入資本市場等3種類型,分述如下:
1. 實際投資未上市公司,提供上市前資金銜接
(1) Anchor Fund @ 65
Anchor Fund @ 65為新加坡政府與淡馬錫建立之共同投資基金,首期規模達新加坡幣15億元,首批資金由淡馬錫之旗下投資平臺65 Equity Partners管理,主要投資於規劃於未來上市之公司,並協助其上市之準備,投資目標聚焦於成熟之高成長企業,目標促成其於SGX主要上市、第二上市或雙重上市,基金推出後已促成兩家公司於SGX第二上市。第二批資金(Anchor Fund 2)則於2026年宣布注入,並新增資金管理者Fullerton Fund Management。
(2) Growth IPO fund
Growth IPO Fund與Anchor Fund @ 65為同一期間宣布之資金投資政策,由隸屬於新加坡經濟發展局之投資機構主導,資金同樣投資於上市前之公司,惟標的聚焦於距離上市尚存2輪或以上籌資活動之公司,以作為處於成長階段及成熟獲利階段中間公司之資金銜接橋梁,首輪資金達新加坡幣5億元。
2. 降低上市成本及增加上市誘因
(1) Grant for Equity Market Singapore Scheme
由新加坡金融管理局推出之費用補助政策,補助上市費用範圍涵蓋:承銷、審計、法律及無形資產評價等各式費用,此外該政策亦包含研究報告補助,補助金融機構發布股票市場之研究報告。
(2) 上市公司退稅優惠
提供於SGX上市之公司之退稅優惠,以SGX為主要上市地之企業自成功上市當月起5年,可獲得所得稅20%之退稅,第二上市且有發行新股之公司,則能取得10%之所得稅退稅,符合退稅資格之公司於優惠期間須維持於SGX上市,且每年退稅依據公司市值設有上限。
(3) SGX主板上市制度調整
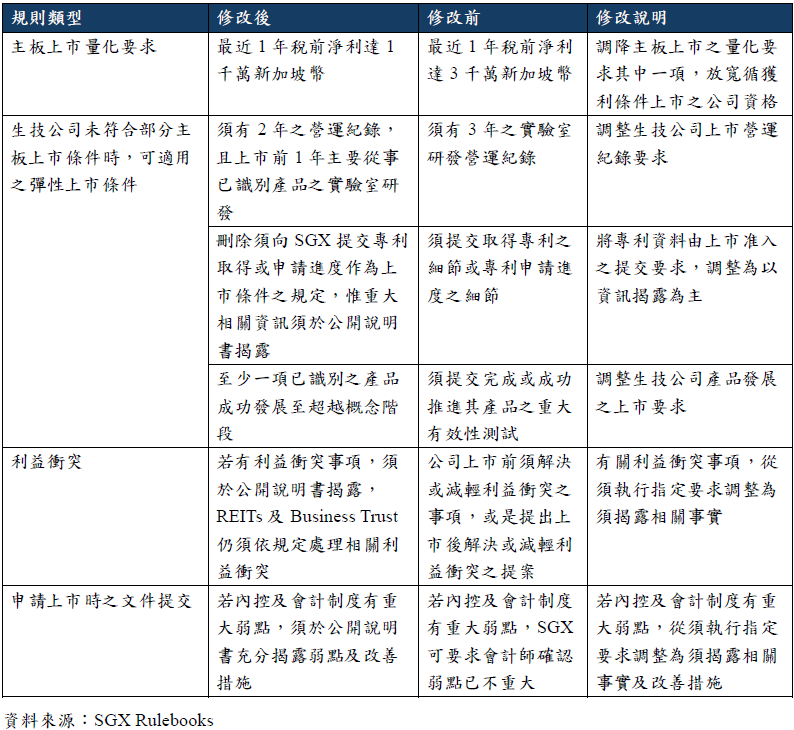
SGX之全資子公司Singapore Exchange Regulation(SGX RegCo)於2025年10月宣布調整主板制度,加強資本市場監理朝揭露導向發展,本次制度改革涵蓋:上市獲利標準調降;要求執行事項調整為以資訊揭露為原則以及上市後之監管,主要相關規則調整詳如下表:
3. 吸引資金投入資本市場
(1) 股票市場發展計畫
新加坡金融管理局於2025年2月宣布股票市場發展計畫(EQDP),規劃投資50億新加坡幣於資產管理公司,資金優先配置於以新加坡上市股票為主要標的之資產管理公司,並聚焦於投資中小市值股票。第一筆及第二筆資金分別於2025年7月及11月配置予資產管理公司,累計投入資金達39.5億元,2026年2月則進一步擴大EQDP規模,增加規劃投入資金15億元。
(2) 全球投資者計畫
全球投資者計畫(Global Investor Programme,以下簡稱GIP)由新加坡經濟發展局管理,計畫主要目的為提供有意於新加坡發展事業及投資之全球投資人新加坡永久居民身分(Permanent Resident),具資格申請GIP者涵蓋企業主及家族辦公室負責人等,申請GIP可選擇不同之在地投資方案,以符合於新加坡投入資金之條件,其中投資選項C須成立新加坡家族辦公室,且規定須至少投資5,000萬元新加坡幣於SGX之上市股票。
三、小結
整體而言,新加坡資本市場振興政策全方位支持企業於SGX上市,並確保市場持續有資金流入,此外,政策範圍涵蓋第二上市公司及中小市值公司,亦反映第二上市及主要瞄準成長型企業之凱利板仍為新加坡穩定推行之制度。
伍、 環球上市板
作為強化新加坡資本市場系列措施之一部分,新加坡金融管理局2025年11月公布將建立SGX及美國Nasdaq之雙重上市,提供企業於雙邊市場同步募集資金之管道,目標服務之公司類型聚焦與亞洲具聯繫之成長型企業,且其市值達20億新加坡幣。
一、環球上市板運作機制
SGX新推出之環球上市板提供公司同時申請於Nasdaq Global Select Market及SGX上市之管道,於2026年6月正式推出。制度設計並非讓在其中一家交易所上市之公司,自動於另一地之交易所上市,或是僅向其中一家交易所申請便可於兩地上市,而是協調SGX環球上市板及Nasdaq Global Select Market之上市申請時程及作業程序,使企業可於相近時程內於兩地上市。達成雙重上市後,Nasdaq Global Select Market為企業主要上市地,SGX環球上市板之上市公司,須維持在Nasdaq Global Select Market主要上市之地位。
二、環球上市板目標服務對象
環球上市板瞄準與亞洲地區在業務等各方面具備連結之公司,使他們在加入美國資本市場之同時,亦可選擇藉較簡化之流程於SGX上市,並藉雙邊資本市場之參與,獲得於兩地市場拓展能見度之機會。
三、環球上市板與既有第二上市制度差異
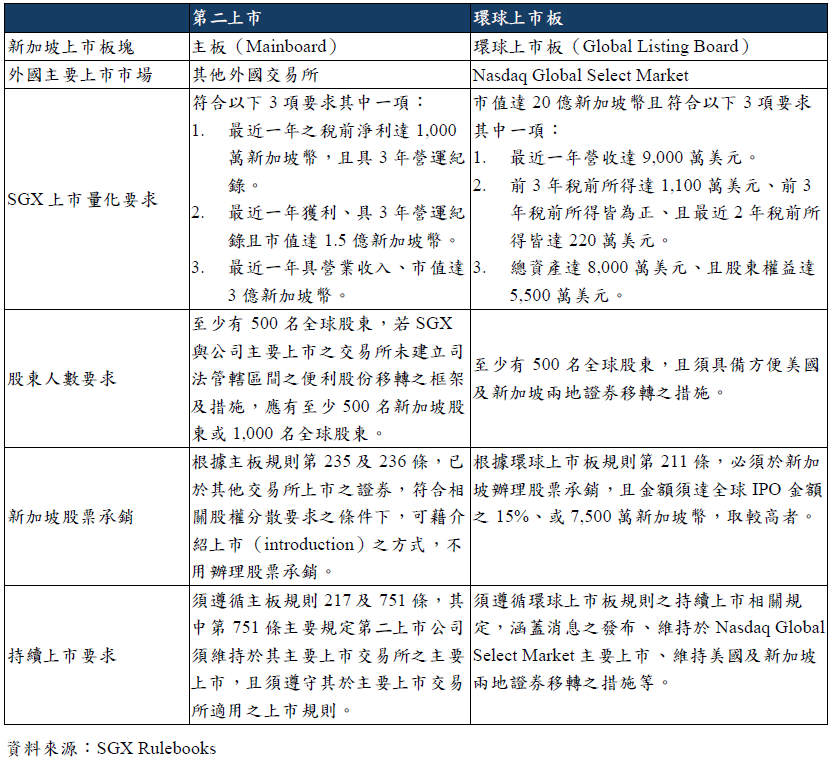
雖然環球上市板及SGX原先第二上市制度兩者之持續上市規定同樣具備維持於外國交易所主要上市之條件,惟兩者仍具制度上不同之處,SGX將與Nasdaq雙重上市之制度自既有之主板及凱利板獨立出新的環球上市板,與原先規定於主板之第二上市做出區隔,第二上市則以主板為上市板塊,相關規範制定於主板規則當中。
1. 上市條件量化要求
環球上市板未設定3年之營運紀錄,雖然於其中一項稅前所得條件中規定公司之前三年稅前所得標準,惟環球上市板規則中之Practice Note亦說明於特定條件下未滿3年亦可符合該款之規定。另對於市值方面之要求大幅提升,顯示環球上市板相較原先主板第二上市更重視公司之規模。
2. 上市股東人數要求
環球上市板雖然與第二上市同樣規定須有全球股東500人,惟新增但書須具備便利美國及新加坡兩地證券移轉之措施,第二上市則規定若兩地未有便利股份移轉之框架及措施,則全球股東人數之要求將提高,或應有新加坡股東。
3. 新加坡股票承銷
主板規定第二上市可藉介紹上市(Introduction)之方式,上市時無須辦理承銷,環球上市板則規定須於新加坡辦理股票承銷,並規定金額之下限。
四、小結
整體而言,儘管與主板第二上市有部分相似之處,環球上市板作為獨立之上市板塊,仍在上市量化要求、股東人數及股份發售等方面與第二上市做出區隔,並以市值導向、確保兩地市場證券移轉及一定規模之股份配置於新加坡市場為調整方向。
陸、 結語
SGX發行市場概況部分,上市公司家數雖仍以主板上市公司及新加坡公司為主,但凱利板及外國公司已成為新加坡發行市場重要來源。
SGX之新上市案件方面,2025及2026年上市案件數量明顯成長,整體上市之態樣亦相當多元。以上市板塊分析,2022年來累計之上市案件,凱利板上市案件數量比重逾5成。
新加坡政府及SGX積極以不同面向政策,期望振興新加坡資本市場發展,除投入並引導資金進入新加坡股市之外,亦持續推出鼓勵、促進公司於SGX上市之多元化政策,透過投資上市前之公司、補助上市費用、提供上市公司稅收優惠及上市制度改革等,吸引全球公司於SGX上市之意願。
SGX亦積極與國際交易所合作,拓展上市案件之來源,於2026年6月正式推出環球上市板,以相近之時程安排與文件申請,提供公司於Nasdaq及SGX同時申請上市之管道,目標鎖定於亞洲有業務等各方面聯繫之公司,並訂定制度確保兩地市場之證券移轉。
新推出之環球上市板制度有別以往之第二上市,提供了全球企業更多加入資本市場方式之選項,未來該板塊之上市案件實例及板塊推動成效值得持續關注。