前言:信用交易的角色已隨市場結構轉變
今年度(2026年)臺灣集中市場展現強勁成長動能,受惠於半導體與 AI 供應鏈等核心產業推動,加權股價指數屢創新高,2026年7月底指數已升至43,119.75點,今年以來漲幅近50%;累計成交值達141.85兆元,僅七個月便超越2025年全年水準;截至2026年7月底,集中市場上市總市值更攀升至140.85兆元。
在指數與成交量值同步走高的帶動下,集中市場融資餘額也隨之攀升,並於2026年7月6日創下6,313億元的歷史新高。加上近期外國媒體報導,韓國在今年7月去槓桿行情時,有超過120萬個交易帳戶觸及保證金追繳門檻,在全球股市行情快速變化下,市場也開始關注臺灣的信用交易槓桿風險與集中度風險。
本文將從整體市場結構、產業別融資情形、投資人結構及信用交易指標等面向,觀察融資規模攀升的實際情況,並進一步分析其與市場規模、產業集中度及投資人槓桿使用之間的關係,以了解融資餘額創新高所反映的市場變化及可能的風險。
融資餘額創新高,槓桿水準處於低檔
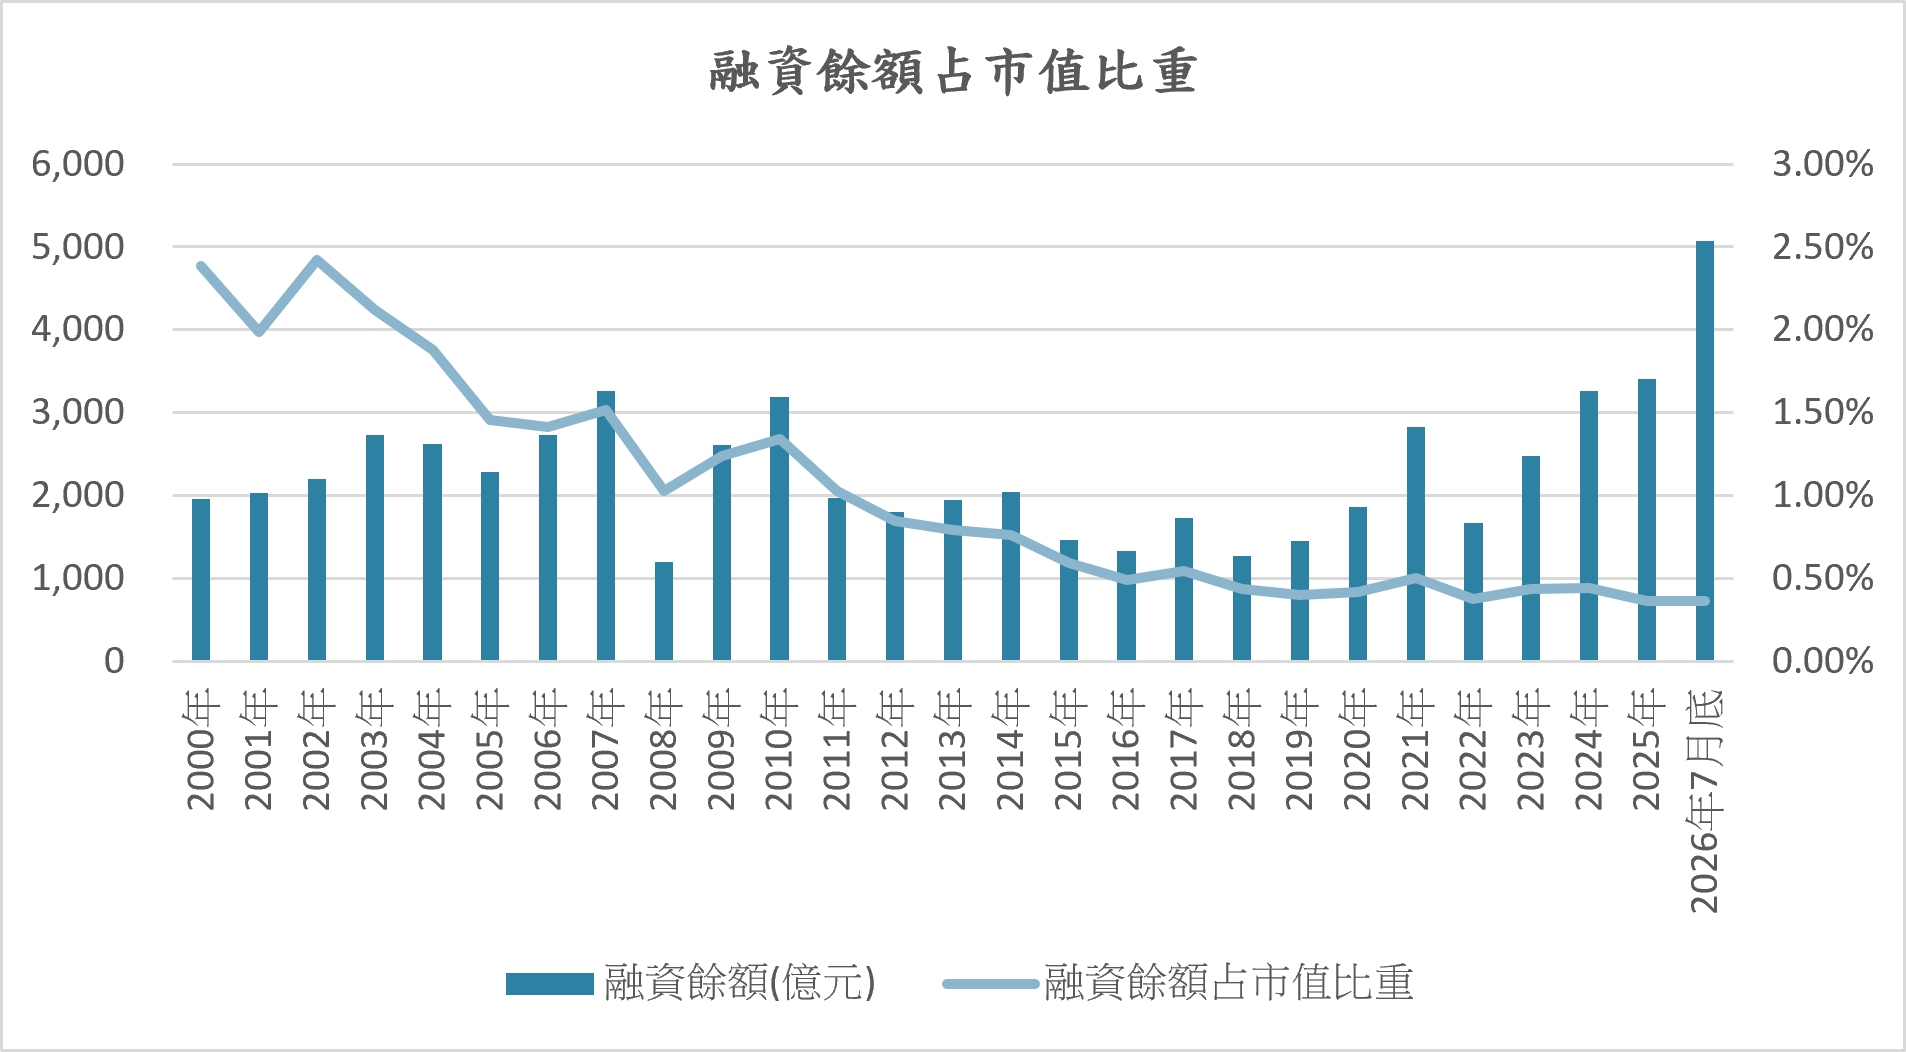
回顧近30年融資餘額變化,2000年集中市場融資餘額曾在4月間達到5,936億元的歷史高點,但隨著網路泡沫,市場行情反轉,至年底融資餘額已降至1,955億元。今年度(2026年)融資餘額履創新高,7月6日為6,313億元,7月底則回到5,026億元。
與此同時,上市總市值亦同步擴大,7月底為140.85兆元,較2000年4月底的12.65兆元增加逾10倍,因此2026年融資餘額成長,主要係因臺灣產業競爭優勢,帶動整體市場成長,融資餘額之絕對金額,亦隨股價及市場規模變動;然進一步觀察兩期的融資餘額占總市值比重,2000年4月占比約達4.69%,2026年7月6日占比僅約0.41%、7月底僅0.36%,且近三年度均維持相對穩定水準,代表市場融資部位相對處於低檔,並未有融資槓桿快速擴張的情形。
投資工具多元,信用交易占比今非昔比
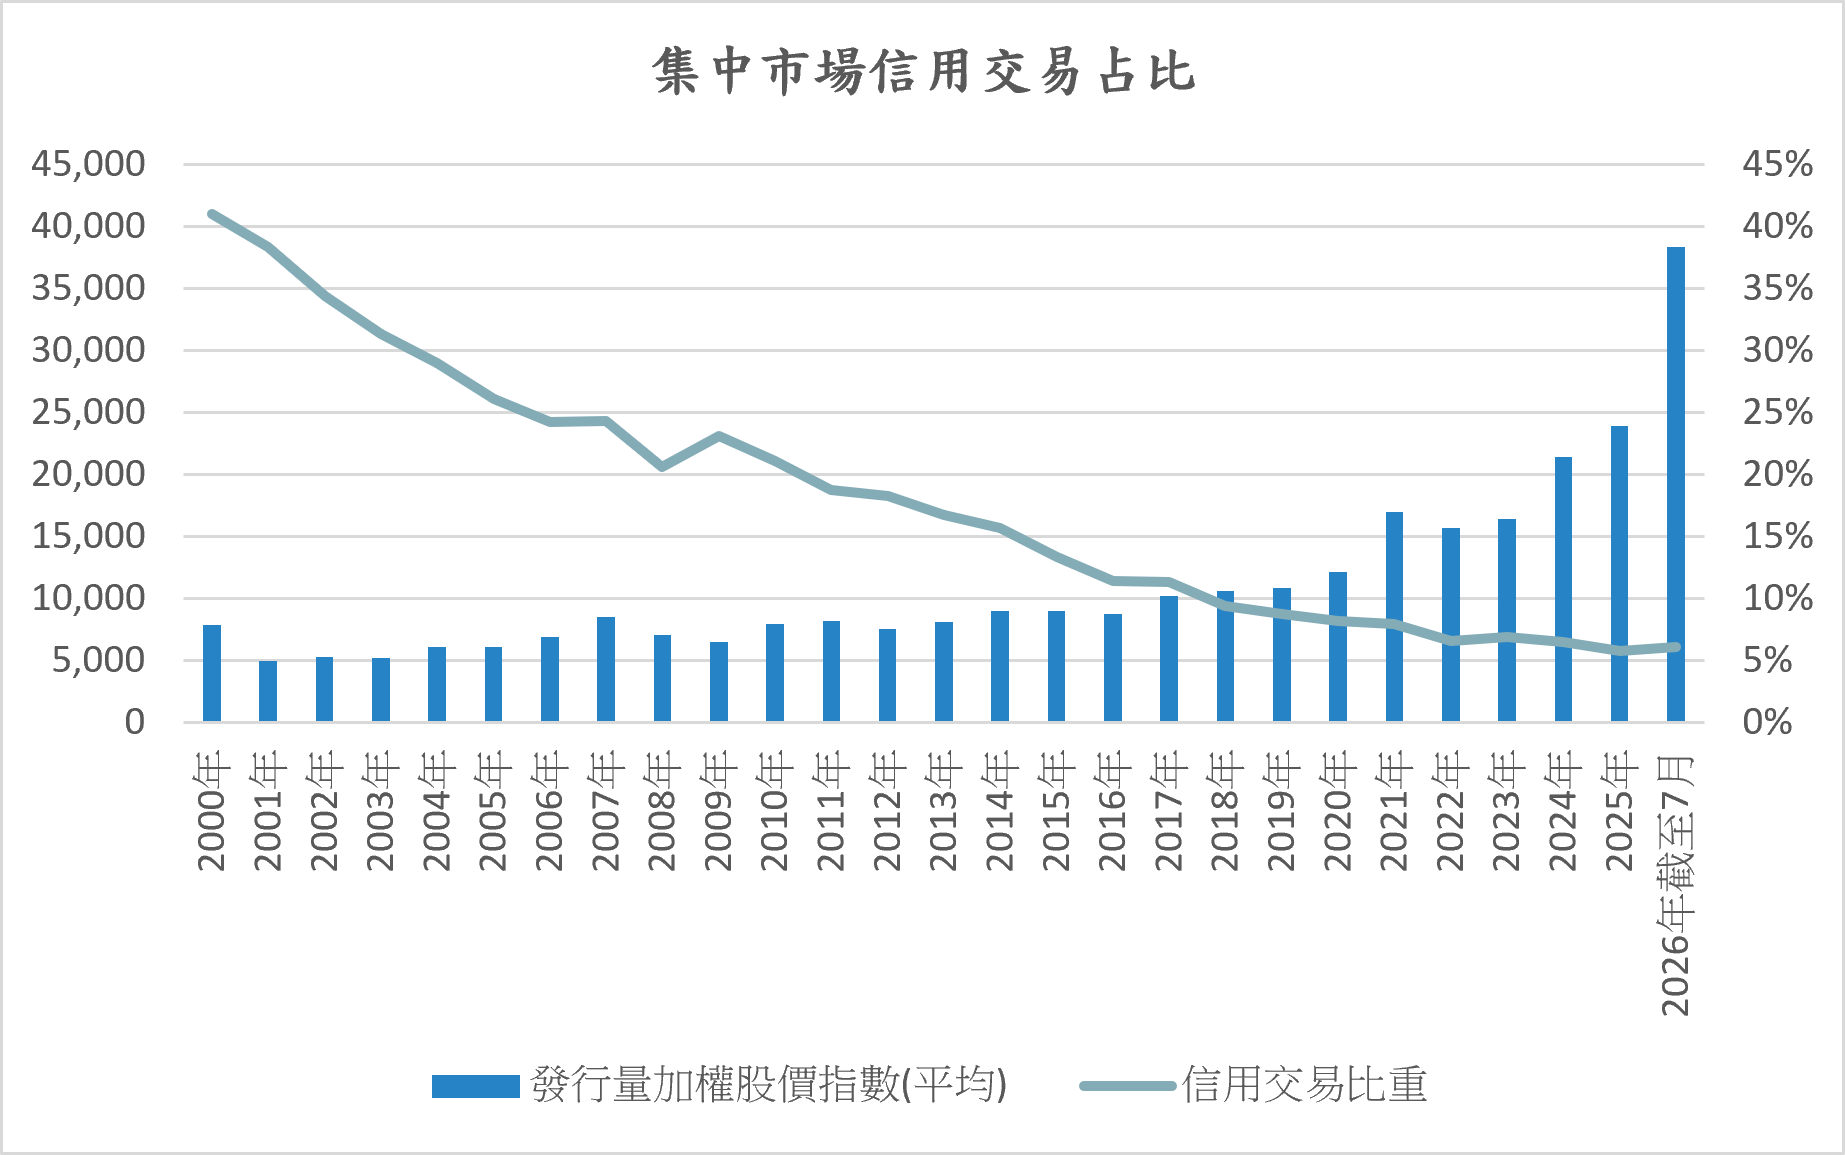
過往市場交易工具有限,信用交易在市場扮演重要的角色,2000年時信用交易占全市場的成交值比重約40%。
隨我國資本市場持續發展,ETF、權證、期貨與選擇權等多元投資工具陸續普及,現股當日沖銷及借券等交易方式也相繼發展,投資人可運用的投資及交易工具更加多元,信用交易在整體市場成交值比重亦逐步下降,由2015年的13.32%,減少至2025年的5.78%,今年度(2026年)1月至7月占比約6.09%。顯示隨著市場交易型態日益多元,信用交易對市場之影響已較過往顯著降低,且近三年度穩定維持在約6%水準,融資槓桿水位並未快速擴張。
投資人結構轉變,信用交易對市場影響有限
除從交易工具多元化外,市場參與者結構的轉變也是信用交易影響力下降的主因。過往市場參與者以散戶為主,2000年自然人成交金額占集中市場總成交金額之比重高達86.1%;然而,隨機構法人投資比重提升,加上近年盤中零股、定期定額及被動投資(ETF)等投資管道的普及,雖然吸引了大量年輕族群與長期投資人參與、擴大了整體市場的普惠金融參與度,但在機構法人、大型基金、外資法人投入巨額資金的推波助瀾下,市場整體結構日趨法人化,本國自然人成交金額占比已降至2026年1月至7月的約52%。
相較之下,信用交易參與者仍高度集中於本國自然人,截至2026年7月底,自然人信用交易占比逾98%,法人參與相對有限。換言之,整體市場成交結構已隨法人參與度提升而趨於多元,惟信用交易仍以自然人為主要參與者,此一參與者結構之集中,與信用交易成交值占整體市場比重之持續萎縮相互印證,顯示信用交易在市場之角色已較過往式微。
融資餘額集中特定產業,惟相對占比仍有限
前述資料顯示,信用交易在整體市場中的占比已明顯下降;為進一步評估是否存在特定產業的集中情形,仍應觀察融資餘額在各產業間的分布,並比較其占各該產業市值的比重。
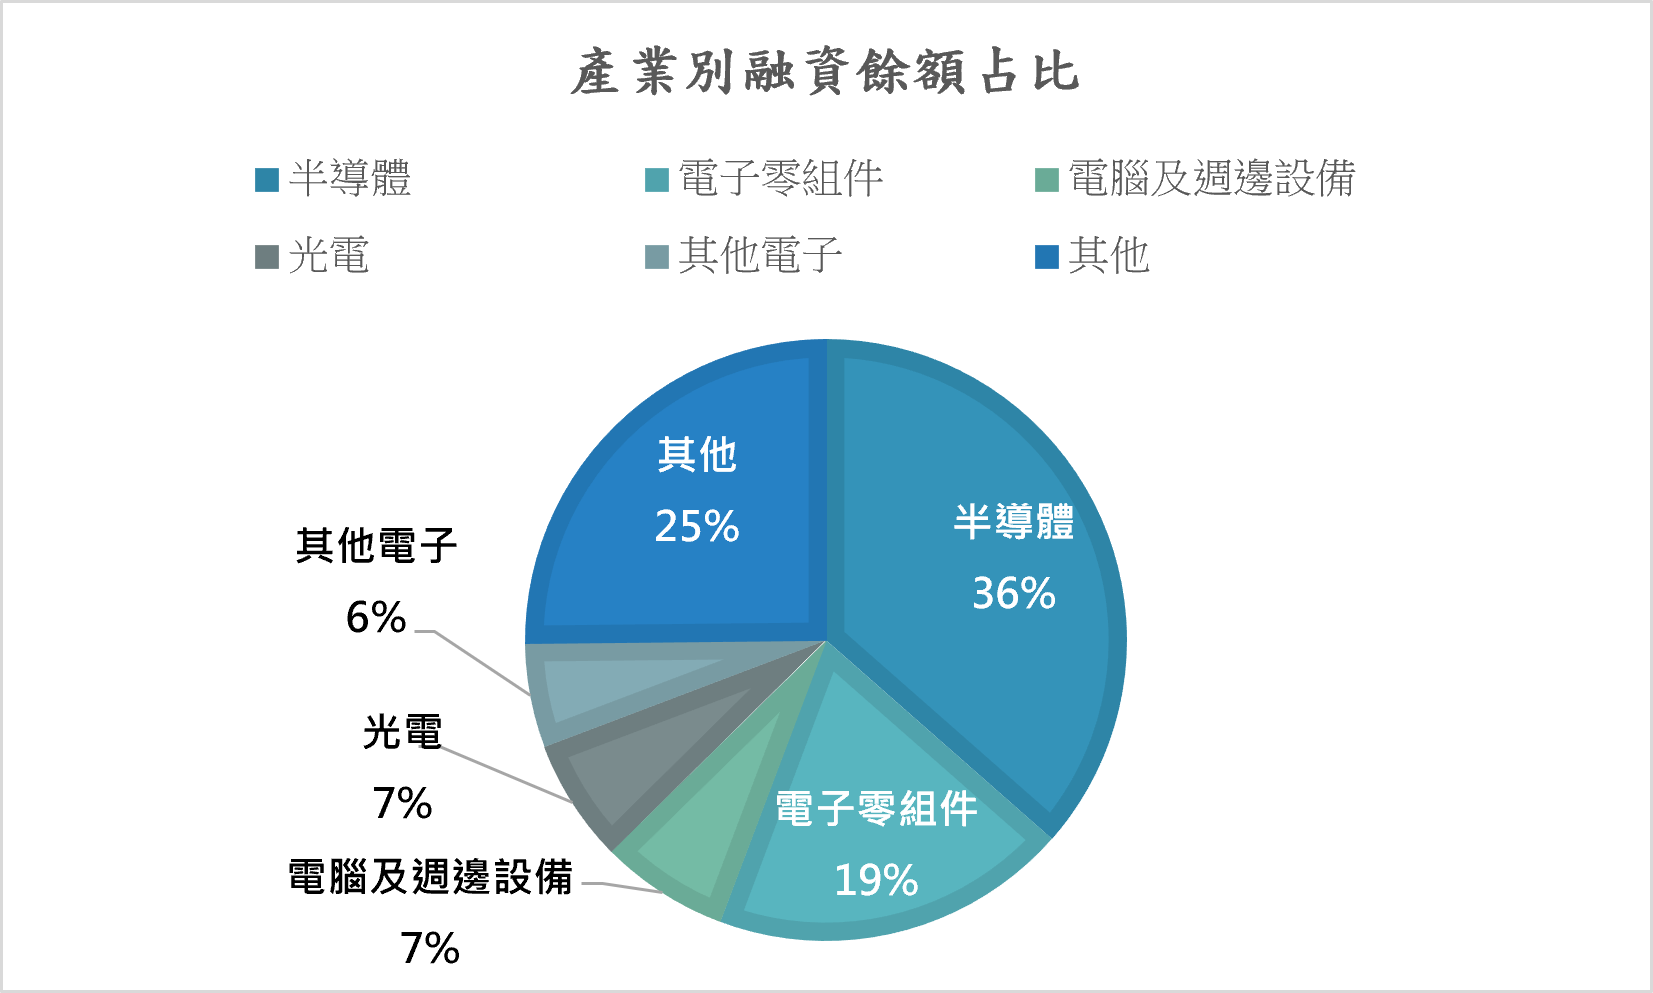
截至2026年7月31日,融資餘額主要分布於電子科技相關產業。其中,半導體及電子零組件為融資餘額最高的兩大產業,分別占總融資餘額36%及19%,電腦及週邊設備與光電各占7%,其他電子占6%,電子科技產業合計占75%,其餘產業合計占25%。
產業別融資餘額占比除反映投資人配置情形外,亦受各產業市值及交易規模影響,2026年7月31日,半導體及電子零組件融資餘額分別占各該產業市值0.23%及0.73%,均低於1%;2026年1月至7月,兩產業信用交易成交值占集中市場總成交值比重亦僅分別為2.76%及1.63%。
綜合產業別融資餘額、市值與成交值各項指標觀察,半導體及電子零組件產業的融資餘額雖居前,其相對於該產業龐大的市值及市場總成交規模,融資槓桿滲透率仍屬有限,尚未顯示有特定產業過度槓桿或失衡之集中度風險。
整體擔保水準充足,追繳與處分規模可控
從全市場整體擔保水準觀察,2026年1月至7月全市場整戶擔保維持率平均為190.04%,期間最高為2026年5月26日的211.45%,最低為2026年7月30日的160.33%,最低值仍高於130%的追繳門檻。截至2026年7月31日,全市場整戶擔保維持率約為172.90%,顯示整體擔保狀況仍具一定緩衝。
就實際追繳及處分情形而言,2026年1月至7月全市場平均每日追繳金額為0.97億元,平均每日處分金額為0.33億元,相較同期融資餘額及日均成交值規模,所占比重甚微,對市場影響有限。
截至2026年7月底,集中市場總開戶交易人數約1,460萬人,其中融資有餘額者約17萬人,占比約1.2%;同年7月平均每日遭追繳戶數為728戶。綜合融資參與人數、追繳戶數及處分金額觀察,目前國內尚未出現大範圍或連鎖性斷頭處分情形。
信用交易參與主體與處分風險分布
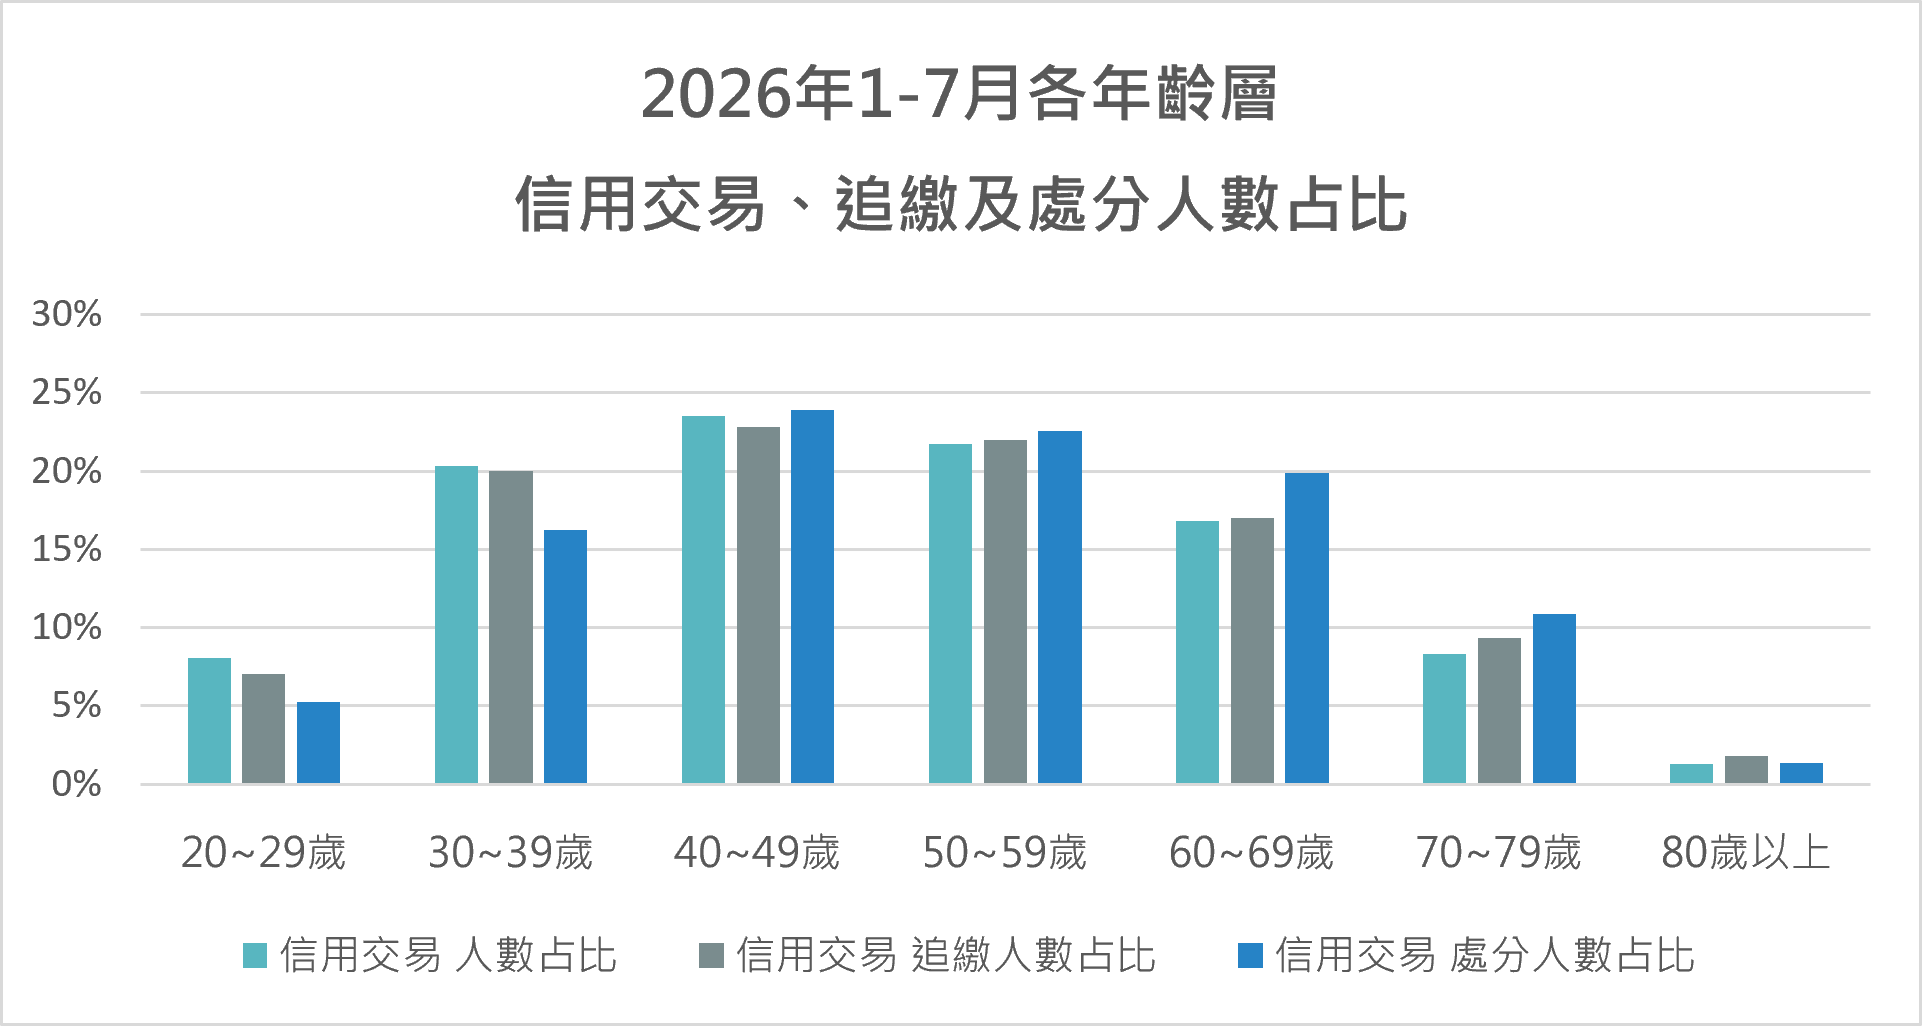
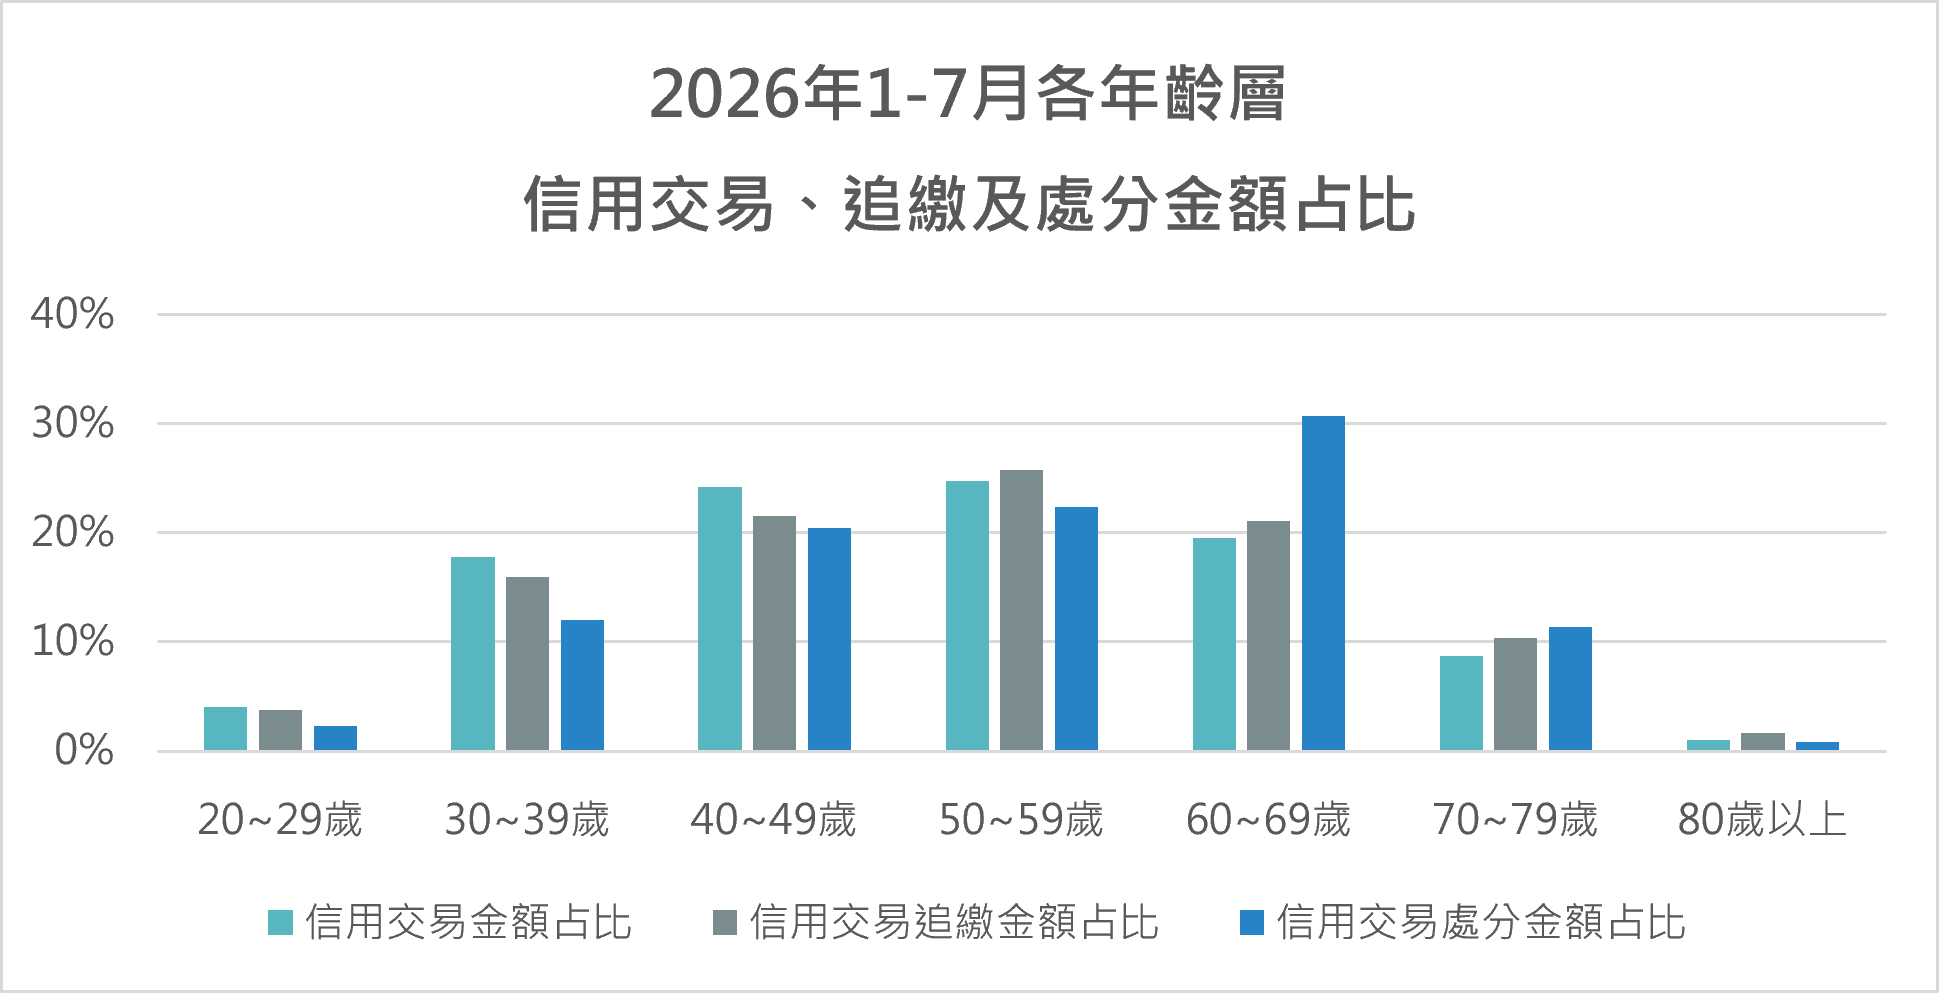
進一步剖析投資人之年齡層結構,2026年1月至7月信用交易人數為約31萬人,30歲至69歲投資人占82.39%,其信用交易成交值占比達86.18%,其中40至59歲族群人數與金額均穩定占整體45%以上,為市場信用交易之主要參與族群。
50至69歲投資人的信用交易人數占38.55%,但處分金額占比達53.14%,其中60至69歲投資人的處分金額占比更達30.74%,明顯高於其信用交易成交金額占比19.50%。
相較之下,20至29歲投資人的處分金額僅占2.28%,低於其信用交易人數占比8.02%。由此可見,實際發生追繳及處分的金額較集中於50至69歲,年輕族群並非主要風險來源。
結論:衡量信用交易實質影響,應綜觀相對指標與市場結構變遷
隨臺股成交值及上市總市值穩定推升,資本市場規模與深度持續躍進。在此結構變遷下,信用交易雖仍具有提供市場流動性與資金融通的功能,但其對集中市場的相對影響已不若以往。
在衡量市場信用交易風險時,融資餘額創新高僅反映絕對金額隨大盤擴張之結果,應一併觀察信用交易成交值占比、融資餘額占市值比重等相對指標。從整體槓桿觀察,融資餘額相對總市值比重長期處於低檔,信用交易成交值占市場總成交量比重亦持續萎縮,加上市場參與主體轉趨法人化與多元化,信用交易對整體市場影響已相對有限。
就產業集中度而言,電子科技族群融資餘額雖較高,但相對於其龐大之產業市值與交易總量而言,槓桿比率甚微,且臺灣產業供應鏈結構完整,未見特定產業過度擴張槓桿之失衡現象。再從風險緩衝與投資人結構審視,目前市場整戶擔保維持率具有一定緩衝空間,且追繳與處分規模對市場流動性之衝擊甚低,整體而言,現行集中市場信用交易風險尚屬平穩可控。